Simulateur Monte Carlo : Les chiffres de votre trading
Le risque est calculé en pourcentage du capital courant : après une perte vous risquez moins en valeur absolue, après un gain vous risquez davantage. Les frais, le slippage et les gaps ne sont pas modélisés, la réalité est donc un peu moins favorable que ces courbes.
Simulation de Monte Carlo : c’est quoi ?
Une simulation de Monte Carlo est une méthode qui consiste à répéter des milliers de tirages aléatoires pour estimer un résultat impossible à calculer directement. Appliqué au trading, cette méthode vous permet de comprendre si oui ou non votre stratégie de trading vous apporte une chance d’être rentable ou pas en simulant un maximum de scénarios et d’évènements aléatoires dont l’ordre est imprévisible.
La méthode de Monte Carlo est née dans un laboratoire dans les années 1940 alors que des scientifiques cherchaient à simuler le comportement de neutrons lors de la recherche sur les armes nucléaires. Son nom provient du fameux casino monégasque, faisant ainsi référence au hasard.
Le principe est simple : quand un problème a trop de combinaisons possibles pour être résolu à la main, on le joue énormément de fois et on regarde la distribution des résultats obtenus.
Prenons un exemple : vous êtes en voiture et vous êtes censé arriver à 14:00 à votre destination, et vous souhaiteriez estimer vos chances de finir ce trajet à l’heure. On ne peut pas réellement calculer ceci. Alors on simule mille trajets, avec des feux, du trafic, des retards tirés au hasard et on obtient une distribution du temps d’arrivée plutôt qu’une valeur unique.
Le fonctionnement d'une simulation de Monte Carlo
Une simulation de Monte Carlo repose toujours sur quatre étapes :
- Définir le modèle et les paramètres
- Tirer des valeurs aléatoires selon ces paramètres
- Calculer le résultat de cette itération
- Répéter et agréger
Appliqué au trading, le modèle tient en trois chiffres issus de votre historique : votre taux de réussite, votre R moyen de gain et votre R moyen de perte. C’est l’étape 1.
Vient ensuite le tirage. Trade par trade, on tire au hasard un nombre entre 0 et 1 et on le compare à votre taux de réussite converti en décimal, 0,45 pour un winrate de 45%. Si le nombre tiré est inférieur, le trade est gagnant et le capital monte de votre R moyen de gain. S’il est supérieur, le trade est perdant et le capital baisse de votre R moyen de perte. C’est l’étape 2, répétée autant de fois qu’il y a de trades.
Sur une séquence complète de 200 trades, on obtient une courbe de capital. Elle représente une période équivalente à votre rythme habituel, quelques semaines pour un scalpeur, plusieurs années pour un swing trader. Ce parcours est imaginaire, mais il est statistiquement cohérent avec les données de votre stratégie. C’est l’étape 3.
On répète alors l’opération 500 ou 1000 fois. Chaque répétition est une trajectoire alternative, gouvernée par les mêmes probabilités, mais tirée indépendamment des autres. C’est l’étape 4.
Vous vous retrouvez ainsi non pas avec une courbe, mais avec 500 ou 1000 courbes. Toutes sont légitimes, au sens strict du terme : chacune respecte exactement les probabilités mesurées sur votre historique.
Un point mérite d’être précisé, car il est source de confusion. Deux choses varient d’une courbe à l’autre, et elles n’ont pas les mêmes conséquences.
D’abord le nombre de trades gagnants. Un winrate de 45% ne signifie pas que vous obtiendrez exactement 90 gagnants sur 200. Comme au lancer de pièce, le hasard produit des écarts : une simulation en sortira 82, une autre 97. C’est cette variation qui écarte les points d’arrivée et donne au faisceau sa largeur.
Ensuite l’ordre dans lequel gains et pertes se succèdent. Et ici se cache le résultat le plus contre-intuitif de tout le sujet : à nombre de gagnants égal, l’ordre ne change pas votre capital final. Trois pertes suivies de trois gains vous laissent exactement au même endroit qu’une alternance parfaite, parce que l’addition comme la multiplication sont commutatives.
Ce que l’ordre change, en revanche, c’est le chemin : la profondeur de vos creux, la longueur de vos périodes de doute, et donc votre probabilité d’abandonner. Un trader ne quitte jamais la partie à cause de son capital final. Il la quitte pendant un drawdown, sur un bateau qui allait pourtant arriver à bon port.
Retenez cette distinction, elle structure tout le reste : le nombre de gagnants détermine où vous arrivez, leur ordre détermine ce que vous traversez pour y aller.
Décupler l'information d'un historique de performances
La force majeure de la simulation de Monte Carlo sur votre stratégie de trading c’est sa capacité à déterminer si le contenu exact de cette dernière est pertinent et résilient. Votre stratégie est une urne dont vous ignorez le contenu exact. Vos trois paramètres ne sont qu’une description approximative et votre backtest n’est qu’un seul tirage dans cette urne.
Le backtest produit donc des résultats, qui sont certes intéressants, mais la simulation de Monte Carlo produit des probabilités qui vous permettent de passer de « je pense que ça va marcher » à « ça marche dans 78% des cas ». Elle répond à des questions auxquelles le backtest ne peut pas répondre :
- Quelle est la probabilité de finir en positif sur 200 trades ?
- Quelle est la probabilité de traverser un drawdown de 30% ?
- Dans quelle fourchette se situera mon capital final ?
- Quelle est la plus longue série perdante que je dois m’attendre à vivre ?
Elle vous permet aussi de vous rassurer sur certains points. Par exemple, pour comprendre qu’avec un winrate de 45% il est normal de traverser une série de 8 pertes consécutives sur 200 trades. Un trader qui ignore cette statistique peut penser qu’il faut tout changer.
La simulation de Monte Carlo vous permet également d’aller chercher des scénarios que vous n’aviez pas vous-même envisagés. Il faut comprendre que votre séquence en backtest peut vous retourner un winrate à 55% en moyenne, mais ce chiffre est associé à cette séquence et possède donc une marge d’erreur. Mesuré sur 60 trades, ce 55% est assorti d’une marge d’environ 12%. Elle permet d’enlever le biais de la chance qui aurait pu toucher votre backtest.
Comprenez tout cela en une phrase : le backtest est un échantillon du passé, Monte Carlo est la distribution de tous les futurs possibles et cohérents avec cet échantillon.
Les données à fournir pour réussir une simulation de Monte Carlo en trading
Pour réussir votre simulation de Monte Carlo et qu’elle soit la plus représentative possible de la réalité, il faut absolument fournir les bons paramètres avec le plus de précision possible. Parmi ces paramètres il en existe deux types :
- Les paramètres qui décrivent votre stratégie et se mesurent
- Les paramètres qui décrivent votre gestion et se décident
On va repasser sur chaque paramètre pour que vous compreniez bien ce que la simulation de Monte Carlo attend pour vous fournir les résultats les plus cohérents.
Capital de départ
Le capital de départ (paramètre de gestion) est assez simple à comprendre c’est votre solde. Il ne changera pas la forme des courbes, seulement l’échelle. Dans l’idée mettez vraiment votre capital disponible plutôt que de le gonfler et de rendre l’expérience moins réaliste.
Si vous êtes sur un compte prop firm, saisissez cependant la taille du compte financé et non pas le prix payé pour l’obtenir.
Risque par trade
Le risque par trade (paramètre de gestion) est certainement le paramètre le plus puissant de tous, celui qui aura le plus d’impact sur la simulation. C’est le seul levier qui agit immédiatement sur la survie du compte.
Il est exprimé en pourcentage du capital courant, à 1% sur 10 000€, vous risquez 100€: si le compte descend à 9000€, vous risquez 90€. La taille de position s’adapte donc automatiquement.
Dans l’idée votre risque devrait être compris entre 0.5% et 2%. Au-delà de 2%, la ruine devient un scénario réaliste, y compris avec une stratégie dont l’espérance est positive. Si votre drawdown est trop élevé après la simulation, c’est souvent le premier levier à faire varier.
Facteur R moyen par trade gagnant
Le facteur R moyen par trade gagnant (paramètre mesuré) vient de votre historique. C’est le gain moyen de vos trades gagnants exprimé en multiple du risque initial.
Pour le connaître c’est très simple : additionnez les R de tous vos trades gagnants, puis divisez-les par leur nombre. Un trade risquant 100€ et rapportant 250€ vaut donc 2.5R.
Si vous êtes sur une stratégie sans déplacement de stop-loss et sans profits partiels votre facteur R moyen par trade gagnant sera exactement votre R visé.
Facteur R moyen par trade perdant
Le facteur R moyen par trade perdant (paramètre mesuré) vient également de votre historique. Vous l’aurez compris, c’est le même principe que le précédent mais associé aux pertes. C’est la perte moyenne de vos trades perdants exprimée en multiple du risque initial.
Pour le connaître c’est tout aussi simple : additionnez les R de tous vos trades perdants, puis divisez-les par leur nombre. Un trade risquant 100 € et clôturé avec une perte de 80 € vaut donc 0,8R. Notez que dans l’outil, cette valeur se saisit en positif, le sens de la perte est déjà pris en compte par le calcul.
De la même manière, si vous êtes sur une stratégie sans déplacement de stop-loss et sans profits partiels, votre facteur R moyen par trade perdant sera exactement de 1. Chaque perte vous coûte alors précisément le risque que vous aviez accepté.
C’est d’ailleurs le paramètre le plus révélateur de votre discipline. S’il dépasse 1, vos pertes sont plus lourdes que ce que votre plan prévoyait, et la cause est presque toujours identifiable : stops déplacés, slippage, gaps d’ouverture, ou sorties manuelles dans la panique. Un R de perte à 1,3 signifie que vous perdez 30% de plus que ce que vous aviez accepté de perdre.
Pourcentage de trade gagnant
Le pourcentage de trade gagnant (paramètre mesuré) représente le nombre de trades gagnants divisé par le nombre total de trades. C’est une métrique extrêmement importante dans la simulation de Monte Carlo.
Évidemment, il est à manier avec le R : un winrate de 35% avec un R de 3 est excellent, un winrate de 70% avec un R de 0.3 est perdant. Ce chiffre ne veut rien dire isolément.
Si vous avez des trades à break-even, c’est censé être considéré comme une opération blanche, techniquement on pourrait intégrer la moitié des break even dans le R moyen des pertes et l’autre moitié dans le R moyen des gains, mais je le déconseille sortez-le tout simplement des données à étudier.
Pourcentage de trade gagnant
Le pourcentage de trade gagnant (paramètre mesuré) représente le nombre de trades gagnants divisé par le nombre total de trades. C’est une métrique extrêmement importante dans la simulation de Monte Carlo.
Évidemment, il est à manier avec le R : un winrate de 35% avec un R de 3 est excellent, un winrate de 70% avec un R de 0.3 est perdant. Ce chiffre ne veut rien dire isolément.
Si vous avez des trades à break-even, c’est censé être considéré comme une opération blanche, techniquement on pourrait intégrer la moitié des break even dans le R moyen des pertes et l’autre moitié dans le R moyen des gains, mais je le déconseille sortez-le tout simplement des données à étudier.
Nombres de trades à jouer
Le nombre de trades à jouer (paramètre de gestion), c’est votre horizon de simulation. Le but étant de choisir un horizon qui représente votre fréquence réelle : si vous prenez trois trades par semaine. 200 trades correspondent à un peu plus d’un an. Simulez la durée sur laquelle vous voulez vous projeter, évitez les chiffres ronds arbitraires.
Il faut cependant comprendre que plus l’horizon est long, plus l’espérance mathématique s’exprime et plus la proportion de simulations perdantes diminue. C’est le temps qui transforme votre edge en résultat.
Nombre de simulations à créer
Le nombre de simulations à créer est un paramètre purement technique, il n’influence pas le résultat, seulement le graphique et la précision des données.
Considérez que vous pouvez vous fier à cette échelle :
- < 100 simulations : les centiles extrêmes sont instables : deux lancers consécutifs vous donnent des chiffres très différents.
- > 500 et < 1000 : Selon moi le meilleur compromis, la précision est suffisante pour toute décision pratique
- >1000 : Le gain devient négligeable et le graphique devient illisible
Drawdown non supporté
Le drawdown non supporté (paramètre de gestion) est un peu particulier car il est très personnel. C’est la baisse depuis un plus haut à partir de laquelle vous abandonneriez la stratégie. Il ne modifie aucune courbe, il sert de seuil de comptage.
Il faut idéalement le déterminer honnêtement : ce n’est pas le drawdown que vous acceptez en théorie, c’est celui à partir duquel vous n’aurez plus aucune confiance en votre plan. Les traders surestiment largement leur tolérance en général.
Backtesting & Simulation Monte Carlo en trading : quelles différences ?
Vous l’aurez peut-être compris, il existe une relation étroite entre le backtesting et les simulations de Monte Carlo. Les deux méthodes restent pourtant très différentes : elles ne répondent pas à la même question et ne produisent pas le même type de résultat. Loin de s’opposer, elles s’alimentent, et combinées elles vous permettent d’aller beaucoup plus loin que l’une ou l’autre prise isolément.
Le backtesting : essentiel pour tester une stratégie
Le backtesting en trading c’est l’art d’appliquer des règles de trading qui composent une stratégie à des données historiques pour mesurer ce qu’elles auraient produit. Sa finalité est de produire des paramètres, des données. Sans lui, il n’y a rien à simuler car aucune base n’existe, aucune donnée mesurable ne peut alimenter la simulation de Monte Carlo.
Sa seconde fonction, c’est d’abord de vérifier que les règles que vous avez mises en place sont exécutables. Il révèle si certains setups sont tout simplement introuvables, ou au contraire beaucoup trop nombreux, et donne une information sur les décisions qui auraient été impossibles à prendre en temps réel.
La dernière fonction du backtesting c’est de confronter votre stratégie et vos règles de trading à des conditions de marchés réelles et non simulées. Des tendances, des ranges et des krachs qu’aucune machine ne peut créer de toute pièce. Il intègre la dimension psychologique du marché.
Mais évidemment ce backtesting à des limites assez claires, et la plus connue, c’est le risque de séquence.
Monte Carlo : essentiel pour vérifier mathématiquement
La simulation de Monte Carlo vous permet de générer les milliers de trajectoires que votre backtest ne vous a pas montrées, et de situer la vôtre parmi elles.
En soi Monte Carlo ne teste pas votre stratégie, il teste la solidité de la conclusion que vous avez tirée de votre backtest. Et il ne s’agit pas d’une opinion biaisée mais d’un calcul de probabilités sur des chiffres que vous avez mesurés.
Concrètement, il chiffre deux choses que votre backtest ne peut pas vous donner : ce que l’ordre des trades peut faire subir à votre compte, et la marge d’erreur qui pèse sur vos propres paramètres.
Les mathématiques parlent pour vous, connaître à l’avance la série perdante que vous devez traverser retire à cette même série le pouvoir de vous faire abandonner.
Attention toutefois : Monte Carlo garantit la cohérence de vos conclusions avec vos données, jamais la véracité de vos données. Un backtest surajusté produira une simulation superbe et parfaitement fausse.
Comment interpréter les résultats d’une simulation de Monte Carlo ?
Maintenant que vous comprenez ce qu’est une simulation de Monte Carlo, la raison pour laquelle on l’utilise et son lien par rapport au backtest, il est temps d’apprendre à interpréter ce graphique qui peut sembler illisible au premier abord.
L'espérance mathématique, le seul chiffre qui décide si la stratégie a un edge
L’espérance mathématique, c’est le résultat moyen que produirait un événement aléatoire si on le répétait un très grand nombre de fois. Ce n’est pas ce qui va se passer au prochain trade, elle ne décrit pas d’événement individuel, elle décrit la tendance d’un très grand nombre d’entre eux.
La formule de l’espérance est celle-ci :
Espérance = (Winrate x R moyen de gain) – (Taux de perte x R moyen de perte)
Reprenons notre exemple, avec une stratégie qui génère un winrate de 45% à 2R de gain et donc 55% de taux de perte à 1R de perte, on obtient une espérance de +0,35R par trade. Chaque trade a donc une espérance positive, ce qui indique que sur un grand nombre de trades, chaque position vous rapporte en moyenne 0,35 fois le montant que vous risquez.
Traduit en euros, c’est plus parlant : avec 1% de risque sur un compte de 200 000 €, vous risquez 2000 € par trade, donc chaque trade rapporte en moyenne 700 €. Sur 200 trades, cela représente environ 140 000 € avant effet de composition.
Ce chiffre se lit en premier, et il est éliminatoire. S’il est négatif, aucun autre paramètre ne compte, aucune gestion du risque ne sauve la stratégie, et réduire le risque par trade ne fera que ralentir la pente. C’est la métrique la plus importante de la simulation de Monte Carlo.
Attention toutefois : une espérance positive ne garantit pas un résultat positif sur votre horizon de trading. Elle garantit une direction, pas un chemin. Les chiffres qui suivent servent précisément à mesurer ce chemin.
Lire la médiane plutôt que la meilleure courbe
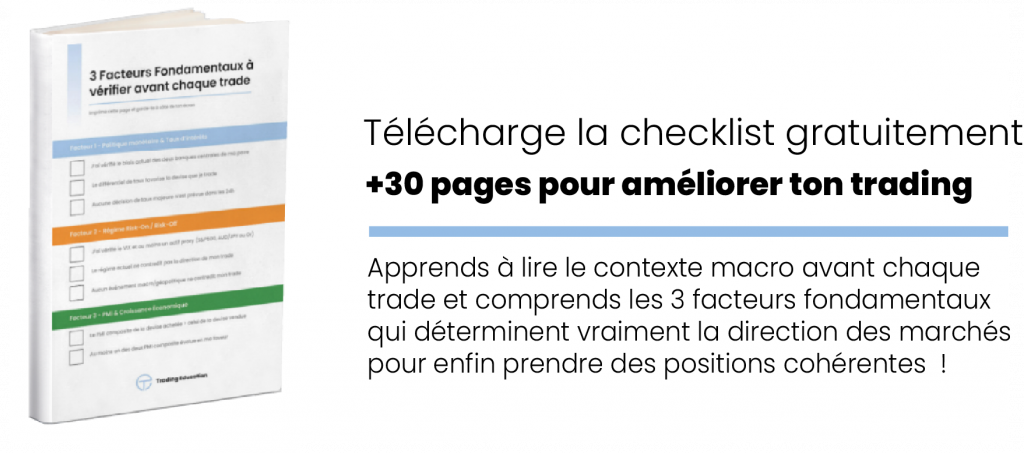
Le premier chiffre pour analyser ce chemin c’est la médiane, située au milieu du faisceau et mise en valeur sur votre graphique. C’est la valeur qui coupe les simulations en deux. La moitié des simulations finit au-dessus tandis que l’autre moitié finit en dessous. C’est votre scénario central.
Le biais que vous pourriez avoir en analysant ce graphique, c’est d’orienter votre œil vers la trajectoire la plus en votre faveur. Il ne faut pourtant pas oublier une chose : le meilleur et le pire scénario ont exactement la même probabilité de se produire. Rien ne rend le haut du faisceau plus accessible que le bas. La médiane est donc le scénario le plus probable, c’est à lui qu’il faut se rattacher.
La médiane est ainsi un bon objectif sur lequel dimensionner vos attentes, vos objectifs de revenu et votre calendrier. Partez du principe que si le capital final de la médiane ne vous convient pas, alors ne comptez pas sur le haut du faisceau pour combler l’écart.
Les scénarios extrêmes : ce que le 5e et le 95e centile vous disent vraiment
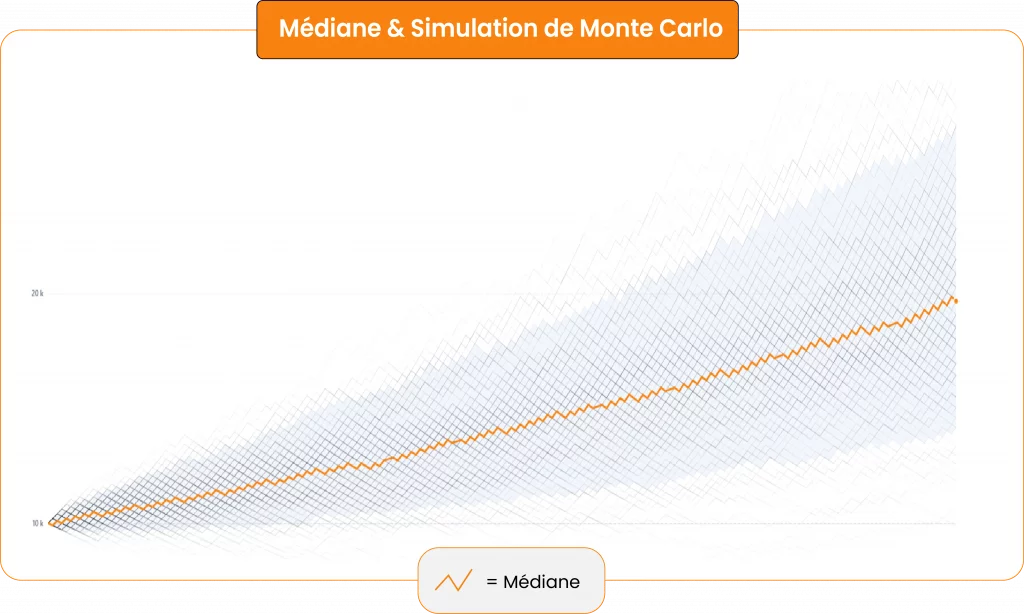
Le 5e et le 95e centile représentent les extrêmes de votre stratégie. Les scénarios les plus catastrophiques qu’il faut concevoir dans une stratégie de trading, mais également les scénarios les plus utopiques auxquels il ne faut pas s’habituer.
- 5e centile : seules 5% des simulations finissent en dessous. C’est le pire scénario raisonnable.
- 95e centile : seules 5% des simulations finissent au-dessus. C’est le meilleur scénario raisonnable.
Entre ces deux scénarios se jouent 90% des futurs plausibles de votre stratégie. Notez également que ces centiles ne représentent pas des limites absolues : il existe des trajectoires au-delà, simplement trop rares pour construire un plan dessus.
Analyser ces deux bornes isolément n’est pas vraiment très intéressant pour votre trading. Ce qu’il faut étudier, c’est l’écart entre elles. Cet écart, c’est la dispersion, c’est-à-dire l’imprévisibilité réelle de votre stratégie, celle que la médiane ne vous donne pas.
Partons du principe qu’on obtient à la fin de deux simulations de Monte Carlo une médiane de 13 000 € pour deux stratégies totalement différentes. Autrement dit, dans les deux cas, la moitié des simulations termine au-dessus de 13 000 € pour un capital de départ de 10 000 €. Voici pour chacune d’entre elles les valeurs respectives du 5e et du 95e centile :
- Stratégie 1 : 3 000 € et 30 000 €
- Stratégie 2 : 10 000 € et 16 000 €
La médiane est identique, pourtant les centiles sont extrêmement différents. La stratégie 2 apparaît saine : même dans ses pires scénarios, elle préserve le capital de départ, pour un rendement médian intéressant. La stratégie 1 offre un potentiel bien supérieur, mais ses mauvais tirages amputent le compte de 70%. L’une des deux stratégies est beaucoup plus tenable.
Il est important de comprendre qu’il existe un lien entre le nombre de trades et la dispersion. Plus l’horizon est long, plus l’écart se resserre en proportion : la dispersion relative se réduit à mesure que les répétitions s’accumulent. En valeur absolue en revanche, l’écart continue de grandir, simplement parce que le capital lui-même grandit.
Le drawdown maximum, le vrai facteur d'abandon
Le 5e centile traitait des pires scénarios probables à l’arrivée, au capital final. Le drawdown maximum traite lui du pire scénario possible pendant le trajet jusqu’à l’arrivée.
Le drawdown maximum représente la plus forte baisse du compte depuis un plus haut, mesurée en pourcentage. Ce n’est pas le résultat final : un compte peut finir à +30% après avoir encaissé un drawdown maximum de 25%.
Quand on parle de drawdown dans une simulation de Monte Carlo en trading, on parle de deux métriques :
Le drawdown extrême : celui auquel vous devez survivre. Il correspond au 95e centile, c’est-à-dire que seules 5% des simulations traversent un creux plus profond que celui-là.
Le drawdown médian : celui pour lequel 50% des simulations finissent au-dessus tandis que 50% finissent en dessous. C’est le drawdown probable auquel vous pouvez vous attendre.
L’écart entre les deux est également le vrai enseignement. À quel point votre scénario moyen et votre pire scénario sont-ils éloignés en termes de drawdown ?
C’est là que se joue votre capacité à tenir. Une stratégie affichant 12% de drawdown médian peut monter à 25% dans ses scénarios défavorables, et votre backtest ne vous a montré qu’un seul de ces deux chiffres, celui que sa propre séquence a produit. Rien ne garantit que c’était le cas médian.
Retenez surtout ceci : le drawdown est le seul indicateur qui détermine si vous êtes encore là à l’arrivée. Une stratégie abandonnée à son plus mauvais moment produit un résultat de zéro, quelle que soit son espérance. Et l’abandon prend rarement la forme d’un arrêt net : au milieu d’un creux, on ne quitte pas la méthode, on la modifie. On serre les stops, on saute des signaux, on réduit la taille au pire moment. Le résultat cesse alors de correspondre à la stratégie que vous aviez testée.
Le risque de ruine et le seuil que vous ne tiendrez pas
Pour finir, intéressons-nous à ce qui peut mettre un terme définitif à votre stratégie de trading.
Attention ici, il faut bien distinguer deux choses. La ruine mathématique, c’est le compte qui tombe à zéro ou sous le minimum nécessaire pour continuer à trader. Le seuil personnel, c’est le niveau de perte à partir duquel vous cessez de suivre votre stratégie. Dans la pratique, personne n’attend d’arriver à zéro sur son compte de trading pour arrêter : on s’arrête avant, et c’est ce que l’on vous demande de mesurer. C’est exactement ce que vous saisissez dans le champ « Drawdown non supporté ».
L’outil de simulation de Monte Carlo vous renvoie alors la proportion de simulations qui franchissent ce seuil que vous avez vous-même défini. Si par exemple vous observez que 30% des simulations dépassent votre seuil fixé, cela signifie que votre stratégie a une chance sur trois de vous faire abandonner avant d’avoir produit ses résultats. Ce n’est pas un défaut de stratégie, c’est un défaut de calibrage : la même stratégie, avec un risque par trade réduit de moitié, peut retomber sous les 5%.
Pour vous situer, au-delà de 20% de dépassements, votre dimensionnement est à revoir. Plus ce chiffre s’approche de zéro, mieux c’est. Si vous obtenez un taux quasi nul alors que votre espérance est solide, cela peut aussi signifier que vous risquez très en dessous de ce que votre tolérance autorise. Rien ne vous oblige à augmenter, mais le simulateur vous permet de tester un risque légèrement supérieur et d’observer ce que cela coûte en probabilité de dépassement.
Reste la question du seuil que vous déclarez. La plupart des traders y inscrivent un chiffre théorique qu’ils ne tiendront jamais. Le bon test n’est pas le pourcentage que vous acceptez sur le papier, c’est le montant en euros que vous supporteriez de voir disparaître sans rien changer à votre comportement.
Les limites de la simulation de Monte Carlo en trading
Bien qu’elle soit extrêmement puissante et sous-estimée, notamment dans le monde du trading, la simulation de Monte Carlo possède également des limites claires qu’il faut comprendre.
La plus importante tient en une phrase : c’est un raisonnement rigoureux appliqué à des données qui, elles, peuvent être fausses. Sa fiabilité ne dépassera jamais celle des chiffres que vous lui fournissez.
Les deux limites que je vais vous présenter peuvent invalider votre résultat et vous faire croire à des projections qui ne reflètent en rien la réalité de votre trading.
Un backtest de 40 trades ne produit pas une simulation fiable
La deuxième limite que vous pouvez retrouver dans une simulation de Monte Carlo, c’est le problème de taille d’échantillon : sur un petit échantillon, vos paramètres ne sont pas des mesures, ce sont des estimations très imprécises, et la simulation les traite comme des vérités.
Un winrate à 50% mesuré sur 40 trades porte une marge d’erreur d’environ 15%. Vous pourriez en réalité autant être à 35% qu’à 65%, ce qui n’est pas la même stratégie et qui ne rendra pas les mêmes résultats. La même mesure sur 100 trades ramène la marge autour de 10%, sur 400 trades autour de 5%. Plus vous avez de trades à intégrer dans la simulation, plus elle sera fiable.
Le R moyen souffre du même problème, en pire. Avec un petit échantillon, un seul cas atypique suffit à déplacer la moyenne : un runner à 5R au milieu de trades à 1R fait bondir votre R moyen, et donc votre espérance, alors qu’il ne se reproduira peut-être jamais. Votre simulation partira alors d’un chiffre qui ne décrit pas votre stratégie, mais un accident heureux.
Globalement, 100 trades constituent un minimum acceptable et 200 trades offrent un vrai confort. Nous avons aussi prévu dans l’outil une case à cocher qui fait varier légèrement les paramètres d’une simulation à l’autre. Elle s’appuie sur le nombre de trades de votre backtest, que vous renseignez juste en dessous, pour élargir le faisceau à la mesure exacte de votre incertitude. Vous voyez alors immédiatement ce que votre échantillon vous autorise réellement à conclure.
Monte Carlo ne crée pas d'information, il exploite la vôtre
Il faut bien comprendre une chose quand on parle de simulation de Monte Carlo en trading : la simulation ne produit aucune donnée nouvelle. Elle réorganise et extrapole ce que vos trois paramètres contiennent déjà. Si vos chiffres sont faux ou mal calculés, la simulation ne le détecte pas et ne corrigera pas ces données. Elle reproduira fidèlement ce biais, en milliers d’exemplaires tout aussi erronés.
De la même manière, le jeu de données, même s’il est parfaitement calculé, ne doit être basé que sur une seule stratégie de trading, sans quoi le faisceau n’aura aucune cohérence. Il sera impossible de déterminer de quelle stratégie proviennent le drawdown, les résultats, et le reste.
Il faut aussi comprendre que les hypothèses du modèle reposent sur une conception du trading différente de la réalité. Dans une simulation de Monte Carlo, tous les trades sont considérés comme indépendants et calculés à partir de vos moyennes. Si vous entrez un R de gain moyen à 2R et un R de perte moyen à 0,5R, vous n’aurez que des sorties à 2R ou à 0,5R. Alors que dans la vraie vie, vous pourriez avoir un trade à 5R de gain puis trois trades à 1R, et vous retrouver avec une série de gains moins puissante que celle indiquée dans la simulation.
Il faut donc comprendre que Monte Carlo garantit la cohérence de vos conclusions avec vos données, jamais la véracité de vos données.